索信达数据科学家,英国兰卡斯特大学管理学博士。研究课题为强化学习算法在资产管理模型中的应用。擅长强化学习,动态规划,随机模型以及无监督模型。现担任索信达AI创新中心数据科学家,当前研究方向为深度强化学习、可解释机器学习与异常检测模型。
讲师介绍
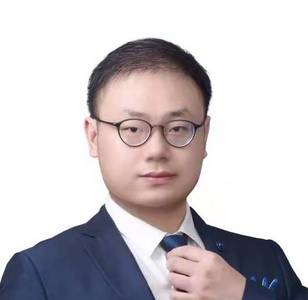
专题演讲嘉宾:张孜勉
索信达数据科学家
议题介绍
演讲:无监督异常检测的可解释方案
银行的异常检测是打击非法交易活动、完善自身安全系统的一项基本机制。随着我国金融产业的数字化、智能化,需要分析处理的数据也呈指数形增长。传统的基于人工经验的异常检测方式已经难以满足银行的需求。银行亟需一个高效又便于业务人员理解的AI模型帮助其实现异常检测。在众多无监督异常检测模型中,孤立森林算法因其准确、快速且易于处理高维数据的特点而被业界广泛接纳。然而孤立森林算法模型本身的复杂性与随机性使得该算法难以解释。另一方面,由于银行的监管要求与实际业务的需求,银行对异常检测模型的可解释需求也变得日益强烈。
本次分享将介绍一种针对孤立森林算法的可解释指标,即如何在SHAP模型与合作博弈理论的启发下构建一个具有可加性的解释模型。该模型不仅可以实现传统可解释模型的指标重要性排序的功能,同时还能对各个样本的异常来源进行量化。本次分享还将展示在银行业务场景下,量化样本异常来源如何助力银行业务。
演讲提纲:
- 业务背景
- 异常值检测算法的可解释需求
- 核心算法
- 孤立森林与SHAP解释模型的瓶颈
- 构建类SHAP统计指标
- 基于孤立树结构的优化算法
- 解释异常样本的异常来源
- 银行业务场景下的异常值解释实践
- 助力人工审核
- 挖掘异常共性
- 实现指标精选
你将获得:
- 基于孤立森林算法的可解释指标深度探索
- 索信达量化样本异常来源的方案
关注主办方(InfoQ)


交通指南
来广营·朝来科技园
Laiguangying Beijing
地址: 北京市朝阳区来广营朝来科技园

Copyright © 2026, Geekbang Technology Ltd. All rights reserved. 极客邦控股(北京)有限公司 | 京 ICP 备 16027448 号 - 5 京公网安备 11010502039052号 | 产品资质

微信咨询

电话咨询
联系电话:+86 13167596032

微信联系我们